Pogoda coraz częściej wystawia producentów roślin czy centrów ogrodniczych na próbę. Grad, huragan czy ogień mogą w ciągu kilku chwil zniweczyć efekty wielomiesięcznej pracy. O tym, przed jakimi ryzykami mogą zabezpieczyć się producenci, jak zmienia się rynek ubezpieczeń ogrodniczych i na co zwrócić uwagę przy wyborze polisy, rozmawiamy z Michałem Kłobusem, menedżerem ds. ubezpieczeń ogrodniczych w AgroRisk Polska.
Biznes Ogrodniczy: Jak w ostatnich latach zmienił się rynek ubezpieczeń dla producentów roślin ozdobnych i centrów ogrodniczych? Czy przedsiębiorcy coraz częściej dostrzegają potrzebę zabezpieczenia swojego majątku i produkcji?
Michał Kłobus: Ostatnie lata przyniosły pewne zmiany. Dokładnie pięć ostatnich lat to zupełnie inna niż wcześniej sytuacja na runku ubezpieczeń kierowanych dla ogrodników produkujących pod osłonami i centrów ogrodniczych. Wynika to z tego, że wcześniej rynek nie oferował polskim ogrodnikom ubezpieczeń, które odpowiadały na faktyczne potrzeby tej branży. W 2022 roku AgroRisk Polska wprowadził na polski rynek sprawdzone w Europie ubezpieczenie od Gartenbau-Versicherung, czyli największego specjalistycznego ubezpieczyciela zajmującego się branżą ogrodniczą.
BO: Z jakimi największymi zagrożeniami mierzą się dziś ogrodnicy i centra ogrodnicze? Czy są to przede wszystkim ekstremalne zjawiska pogodowe, takie jak grad, mróz, susza i wichury, czy coraz częściej również inne ryzyka?
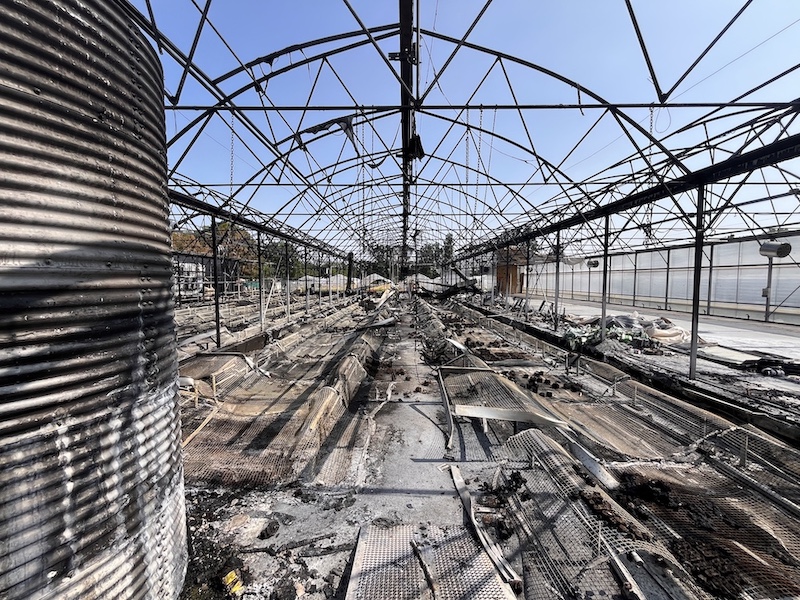
M.K: To prawda, że rynek ogrodniczy bardzo się zmienił i dzisiaj trudno postawić prostą granicę między producentem a centrum ogrodniczym. Wielu producentów ma własną sprzedaż, a centra ogrodnicze często łączą handel z własną produkcją. Z punktu widzenia ubezpieczenia nie zawsze ma więc sens dzielenie tych biznesów na dwie zupełnie oddzielne grupy. To, co jest dla nich wspólne, to przede wszystkim skala potencjalnej straty. Najbardziej oczywistym zagrożeniem są ekstremalne zjawiska pogodowe. Kilka minut gradobicia albo jeden bardzo silny podmuch wiatru może uszkodzić lub zniszczyć szklarnię, tunel czy część centrum ogrodniczego. Przy coraz większej powierzchni produkcyjnej i coraz droższym wyposażeniu rośnie również ryzyko związane z pożarem. I co ważne, samo uszkodzenie konstrukcji obiektu to często dopiero początek problemu. Jeżeli w szklarni znajduje się produkcja, instalacje, urządzenia i towar, jedna szkoda może dotknąć kilku obszarów działalności jednocześnie.
B.O: Dlaczego właściciel szklarni lub centrum ogrodniczego powinien rozważyć ubezpieczenie? Jakie straty mogą być na tyle poważne, że bez odpowiedniego zabezpieczenia firma może mieć problem z dalszym funkcjonowaniem?
M.K: Przed chwilą wspomniałem o ekstremalnych zjawiskach pogodowych. Możliwości ochrony przed nimi są mocno ograniczone, żeby nie powiedzieć, że w zasadzie nie jesteśmy w stanie ich zatrzymać.
Rzetelnie dobrana ochrona ubezpieczeniowa oczywiście nie cofnie czasu i nie wymaże z pamięci widoku zniszczonej szklarni czy centrum ogrodniczego. Ale pozwala ograniczyć finansowe konsekwencje takiego zdarzenia.
I tutaj właśnie widzę największą wartość ubezpieczenia. Nie chodzi tylko o to, żeby ktoś otrzymał pieniądze za uszkodzony dach czy zniszczone wyposażenie. Chodzi o to, żeby po poważnej szkodzie przedsiębiorca miał możliwość odbudowy, odtworzenia produkcji i powrotu do normalnego funkcjonowania.
W profesjonalnym biznesie ogrodniczym przestój może być równie dużym problemem jak sama szkoda w majątku.
Całość wywiadu przeczytasz w najnowszym Biznesie Ogrodniczym